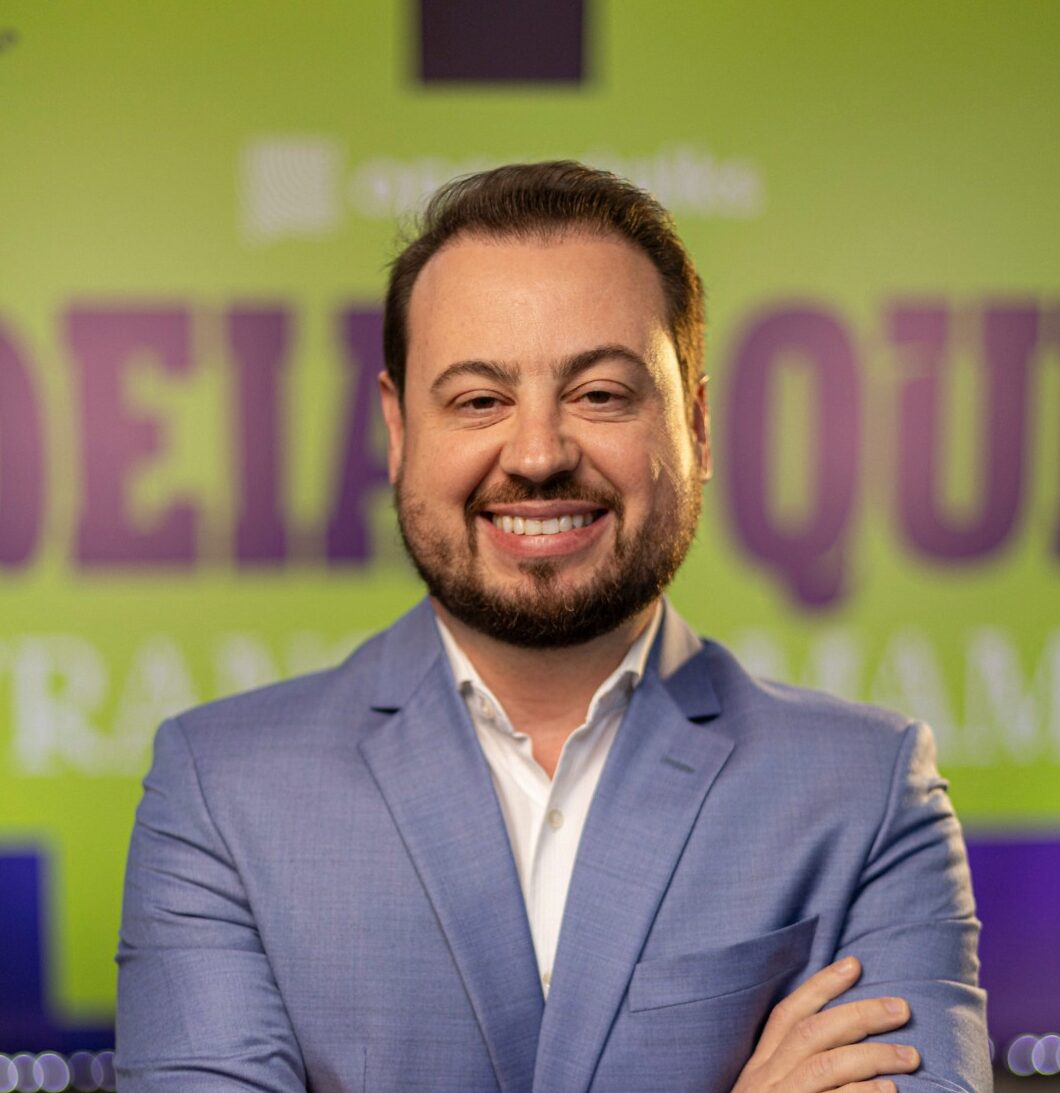
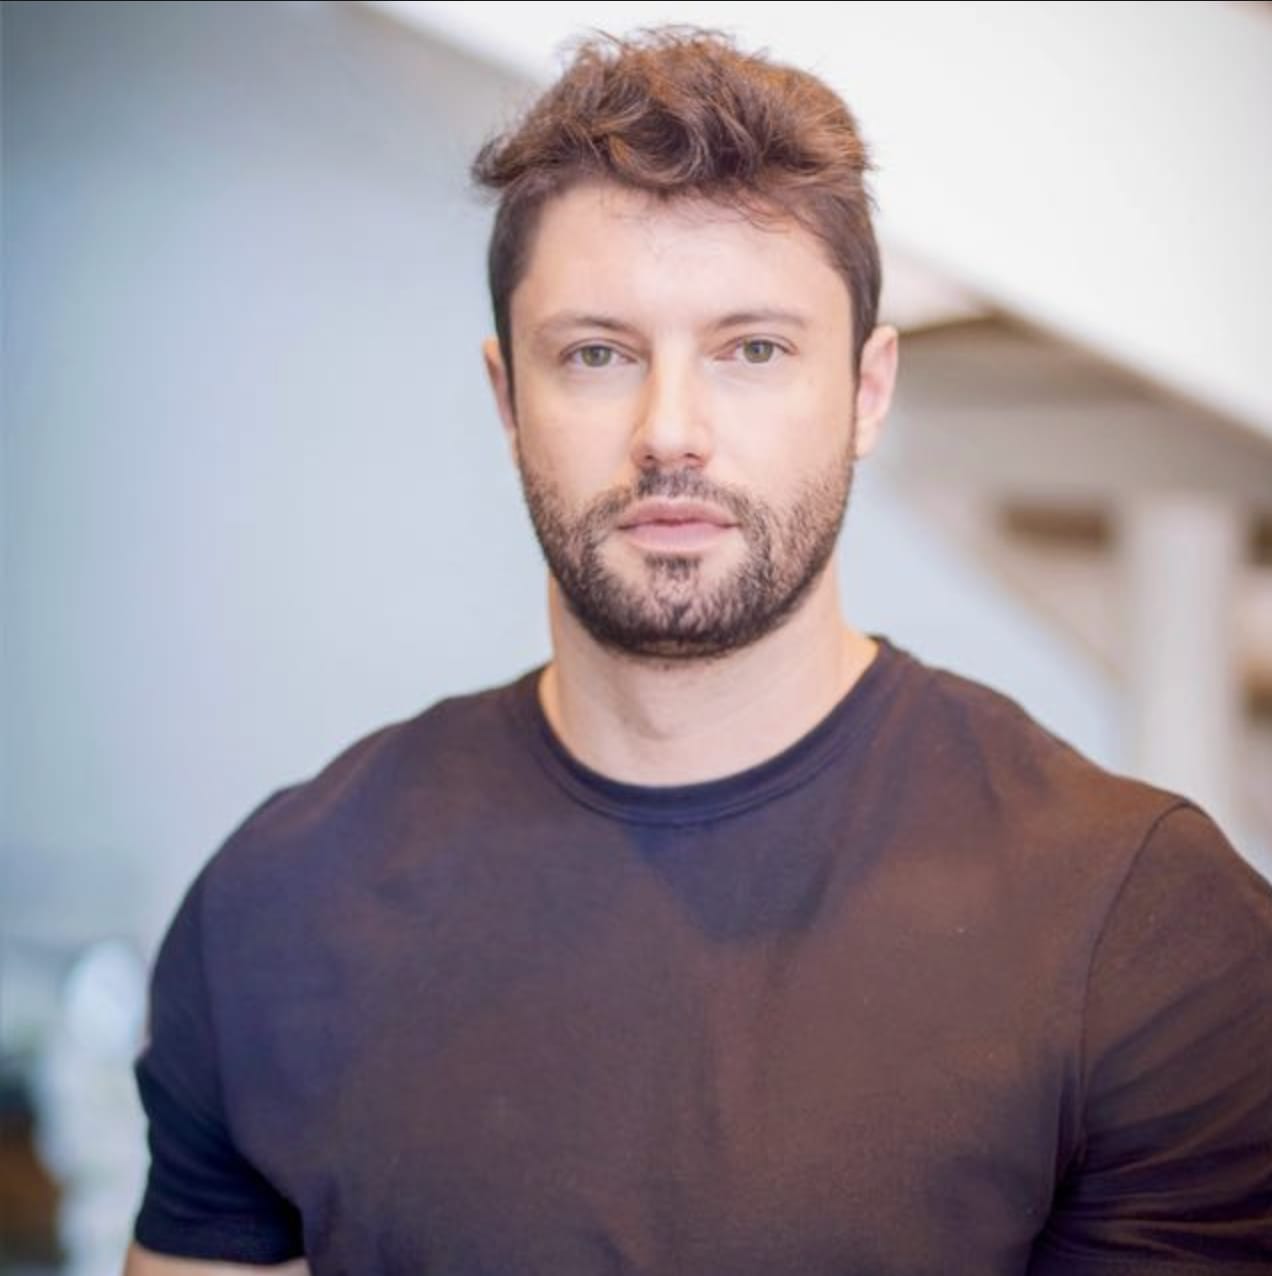
Leonardo Mendes, economista e consultor financeiro da Manchester Investimentos
Nesta quinta-feira a balança está pesando mais para o lado externo e para a cautela eleitoral. Na abertura, o Ibovespa recuava cerca de 0,3%, o dólar subia para R$ 5,05 e os juros futuros avançavam entre 9 e 10 pontos-base nos vencimentos de 2028 e 2030. Nos Estados Unidos, o Nasdaq abriu em queda de 1,48% e o S&P 500 de 0,81%, refletindo a pressão sobre as empresas de tecnologia. O petróleo Brent, próximo de US$ 112, também aumenta as preocupações inflacionárias. No Brasil, a proximidade do segundo turno e a expectativa por novas pesquisas eleitorais reforçam a cautela e a realização de lucros.
Na analogia da balança, hoje os riscos externos e a incerteza eleitoral estão falando mais alto. Mas nossa perspectiva permanece construtiva: acreditamos que, após domingo, o cenário doméstico poderá recuperar protagonismo, favorecendo Bolsa, juros e câmbio até o final do ano.
De maneira geral, o mercado brasileiro está diante de uma balança: de um lado, os riscos internacionais; do outro, a perspectiva de uma mudança na condução econômica. Nossa expectativa é que, após as eleições, essa balança passe a pesar a favor do Brasil, com Bolsa em alta, juros em queda e dólar mais fraco. O mercado brasileiro vive um momento bastante particular, em que os investidores estão avaliando diariamente o peso de dois cenários distintos sobre os preços dos ativos.
De um lado dessa balança, temos uma perspectiva doméstica que consideramos bastante positiva, sustentada pela expectativa de uma mudança na condução da política econômica a partir de 2027. Trabalhamos com um cenário eleitoral favorável a uma agenda mais à direita, comprometida com a responsabilidade fiscal, com maior protagonismo do capital privado e com a redução da participação do Estado na atividade econômica.
Uma política fiscal capaz de colocar a relação dívida/PIB em uma trajetória sustentável de queda permitiria reduzir os prêmios de risco, promover o fechamento da curva de juros e diminuir o custo de capital das empresas. Esse movimento favoreceria a retomada dos investimentos produtivos, a recuperação das companhias domésticas e a atração de novos fluxos de capital para a Bolsa brasileira.
Do outro lado da balança, encontramos um ambiente internacional mais desafiador. Nos Estados Unidos, observamos maior pressão sobre as empresas de tecnologia, especialmente diante dos questionamentos sobre o retorno dos investimentos bilionários em inteligência artificial. Paralelamente, a alta do petróleo reacende preocupações inflacionárias e pode dificultar o processo de flexibilização monetária americana, mantendo os juros elevados por mais tempo.
É justamente essa disputa entre os fatores domésticos e externos que explica boa parte da volatilidade recente. Em determinados pregões, o cenário internacional pesa mais, aumentando a aversão ao risco e pressionando os ativos brasileiros. Em outros, a expectativa de uma melhora na condução econômica doméstica ganha força, favorecendo a Bolsa, a valorização do real e o fechamento da curva de juros.
Também é importante considerar que o mercado brasileiro já antecipou parte desse cenário positivo nas últimas semanas. Portanto, movimentos pontuais de realização de lucros, especialmente às vésperas de uma eleição presidencial, são naturais e não representam necessariamente uma mudança estrutural de tendência.
Nossa leitura permanece construtiva para o Brasil. Acreditamos que o resultado eleitoral tende a favorecer uma agenda econômica mais alinhada à disciplina fiscal, à previsibilidade institucional e ao estímulo ao investimento privado. Se essa expectativa se confirmar no segundo turno, entendemos que a balança deverá começar a pesar progressivamente a favor dos fatores domésticos. Por isso, nossa perspectiva até o final do ano é de continuidade da valorização da Bolsa brasileira, fechamento adicional da curva de juros e alívio do dólar frente ao real.
Em síntese, acreditamos que a volatilidade atual reflete muito mais uma disputa diária entre os riscos internacionais e as expectativas domésticas do que uma deterioração estrutural dos fundamentos brasileiros. Superada a incerteza eleitoral, enxergamos espaço para o Brasil apresentar um desempenho superior ao dos mercados internacionais, especialmente nos ativos mais sensíveis à redução do custo de capital.